Domain feuerungsbau24.de kaufen?
Wir ziehen mit dem Projekt
feuerungsbau24.de um.
Sind Sie am Kauf der Domain
feuerungsbau24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerungsbau24.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
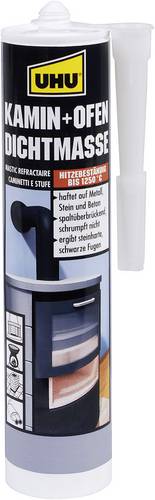
UHU Kamin + Ofen Dichtmasse 46895 530 gFeuerfeste, bis 1250°C temperaturbeständige Dichtmasse zum Ausbessern von Rissen und zum Abdichten von Fugen in offenen Kaminen, Kachelöfen und Schornsteinen. Ideal zum Kleben von Glasscheiben und keramischen Abdichtbändern bei Öfen und Kaminen. Auch zur kurzzeitigen Reparatur von Abgasanlagen an Kraftfahrzeugen und Motorrädern geeignet. Haftet auf Metall, Stein und Beton. Ergibt steinharte Fugen.13,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kamin Prity FG mit Ofen, 14 kWVerleihen Sie Ihrem Alltag noch mehr Atmosphäre mit diesem klassischen freistehenden Holzofen. Der Brennraum ist mit feuerfesten Ziegeln verstärkt, die Wärme speichern und die Verbrennungstemperatur erhöhen. Die Tür des Brennraums ist mit hitzebeständigem Keramikglas ausgestattet Gusseisenrost (Grill) Der Holzofen erfüllt die neuesten „ ECODESIGN "-Bedingungen für die Verwendung ab 2022 Der Holzofen verfügt nicht über eine selbstschließende Tür Perfekt für den täglichen Gebrauch Das Gerät verfügt über einen Backofen, der praktisch ist, wenn Sie kleine Gerichte auf traditionelle Weise zubereiten möchten Für zusätzlichen Komfort verfügen die Türen und die Ascheschublade über Holzgriffe, um Verbrennungen der Hände zu vermeiden Im unteren Teil des Ofens befindet sich ein Platz zur Aufbewahrung von Holz und/oder Holzbriketts Mindestabstand zu brennbaren Materialien: hinten = 400 mm seitlich = 400 mm vorne = 800 mm PRODUKTINFORMATION – PRITY FG Brennstoffart – Trockenes Holz mit einem Feuchtigkeitsgehalt von ≤20% Energieeffizienzklasse A Energieeffizienzindex (EEI) 100 Saisonale Raumheizungs-Energieeffizienz (η s ) % 67 Raumheizleistung kW 14,2 Wasserheizleistung: – nominal kW – – maximal kW – Volumen des Warmwasserspeichers l – Maximaler Wasserbetriebsdruck bar – Rauchgastemperatur bei Nennwärmeleistung °C 330 Energieeffizienz bei Nennwärmeleistung % 75,5 Emissionen der Verbrennungsprodukte bei Nennwärmeleistung: CO (bei 13% O 2 ) mg/Nm 3 1129 PM (bei 13% O 2 ) mg/Nm 3 29 NOx (bei 13% O 2 ) mg/Nm 3 90 OGC (bei 13% O 2 ) mg/Nm 3 14 Abgasmassenstrom g/s 9,2 Mindestschornsteinzug Pa 11 Rauchrohdurchmesser Ø, mm 130 Brennstoffverbrauch kg/h 4,6 Armaturenanschluss ′′ – Gesamtabmessungen, L x B x H mm 570 x 530 x 930 Abmessungen Brennraum, L x B x H mm 490 x 430 x 320 Backofenabmessungen, L x B x H mm 395 x 410 x 190 Nettogewicht kg 115 Energieeffizienzlabel Leistungserklärung798,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
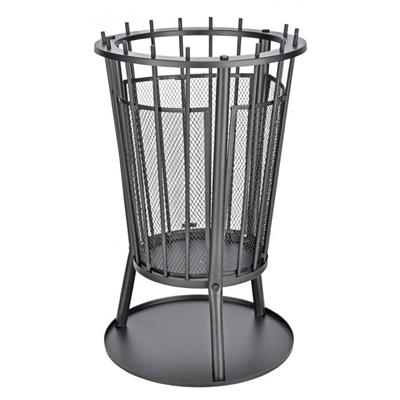
Feuerkorb mit Funkenschutz - Feuerstelle Feuerschale Feuer Grill Grillfeuer KaminFeuerkorb mit Funkenschutz Ideal geeignet für Ihren Garten oder Ihre Terasse. Produkteigenschaften: für Holzscheite und Grillkohle mit Bodenplatte zum Auffangen der Asche Material: Eisen, pulverbeschichtet Maße (DxH): ca. 40 x 61 cm51,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
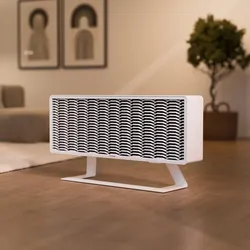
21Energy Ofen 3 | Bitcoin Heizung21energy Ofen 3 – Heizen und gleichzeitig Bitcoin minenDer 21energy Ofen 3 verbindet moderne elektrische Raumheizung mit integriertem Bitcoin Mining. Während das Gerät den Raum mit Wärme versorgt, arbeitet im Inneren leistungsfähige SHA-256-Mining-Hardware und erzeugt Bitcoin-Mining-Erträge.Statt elektrische Energie ausschließlich in Wärme umzuwandeln, wird die eingesetzte Energie zunächst für Bitcoin Mining verwendet. Die dabei ohnehin entstehende Abwärme wird anschließend zum Heizen des Raumes genutzt.Damit verbindet der Ofen 3 zwei Anwendungen in einem Gerät:Bitcoin Mining + elektrische RaumheizungDer 21energy Ofen 3 ist in vier unterschiedlichen Leistungsvarianten erhältlich – Base, Pro, Base XL und Pro XL – und kann passend zu Raumgröße und gewünschter Mining-Leistung ausgewählt werden.Alle vier Varianten sind wahlweise in Weiß oder Schwarz erhältlich.Vier Varianten für unterschiedl...1990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
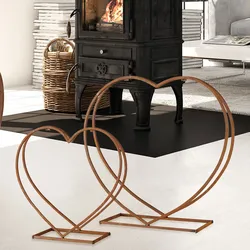
2er Set Regale Ofen Feuer Kamin Holz Aufbewahrung Eisen Edelrost Herzen Design Deko StänderBeschreibung Diese Regale für Kaminholz in Herzform sind sowohl für den Innen- als auch den Außenbereich geeignet. Sie sind aber nicht nur praktisch, sondern auch dekorativ. Beide Regale sind aus Eisen gefertigt und in Edelrost gehalten und sowohl mit Holzscheiten gefüllt, als auch ungefüllt, ein echter Blickfang. Mit einer Breite von 19 cm und 25 cm bei einer Höhe von 54 cm und 77 cm können Sie Ihr Holz optimal lagern und dabei dekorativ präsentieren. Im Lieferumfang sind zwei Regale in unterschiedlichen Größen enthalten. Details • Produkttyp: Kaminholzregal • Material: Eisen • Farbe: Edelrost • Herzform • Regal klein Länge x Höhe in cm: 19 x 54 • Regal groß Länge x Höhe in cm: 25 x 76 Material: Eisen Farbe: Edelrost Herzform Regal klein LxH: 19 x 54 cm Regal groß LxH: 25 x 76 cm110,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
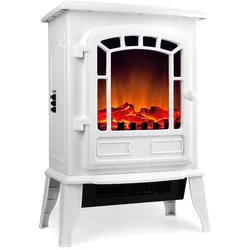
Elektrischer Kamin Weiß 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57 cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Weiß Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter60,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UHU Kamin + Ofen Dichtmasse 46895 530 gFeuerfeste, bis 1250°C temperaturbeständige Dichtmasse zum Ausbessern von Rissen und zum Abdichten von Fugen in offenen Kaminen, Kachelöfen und Schornsteinen. Ideal zum Kleben von Glasscheiben und keramischen Abdichtbändern bei Öfen und Kaminen. Auch zur kurzzeitigen Reparatur von Abgasanlagen an Kraftfahrzeugen und Motorrädern geeignet. Haftet auf Metall, Stein und Beton. Ergibt steinharte Fugen.13,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kamin Prity FG mit Ofen, 14 kWVerleihen Sie Ihrem Alltag noch mehr Atmosphäre mit diesem klassischen freistehenden Holzofen. Der Brennraum ist mit feuerfesten Ziegeln verstärkt, die Wärme speichern und die Verbrennungstemperatur erhöhen. Die Tür des Brennraums ist mit hitzebeständigem Keramikglas ausgestattet Gusseisenrost (Grill) Der Holzofen erfüllt die neuesten „ ECODESIGN "-Bedingungen für die Verwendung ab 2022 Der Holzofen verfügt nicht über eine selbstschließende Tür Perfekt für den täglichen Gebrauch Das Gerät verfügt über einen Backofen, der praktisch ist, wenn Sie kleine Gerichte auf traditionelle Weise zubereiten möchten Für zusätzlichen Komfort verfügen die Türen und die Ascheschublade über Holzgriffe, um Verbrennungen der Hände zu vermeiden Im unteren Teil des Ofens befindet sich ein Platz zur Aufbewahrung von Holz und/oder Holzbriketts Mindestabstand zu brennbaren Materialien: hinten = 400 mm seitlich = 400 mm vorne = 800 mm PRODUKTINFORMATION – PRITY FG Brennstoffart – Trockenes Holz mit einem Feuchtigkeitsgehalt von ≤20% Energieeffizienzklasse A Energieeffizienzindex (EEI) 100 Saisonale Raumheizungs-Energieeffizienz (η s ) % 67 Raumheizleistung kW 14,2 Wasserheizleistung: – nominal kW – – maximal kW – Volumen des Warmwasserspeichers l – Maximaler Wasserbetriebsdruck bar – Rauchgastemperatur bei Nennwärmeleistung °C 330 Energieeffizienz bei Nennwärmeleistung % 75,5 Emissionen der Verbrennungsprodukte bei Nennwärmeleistung: CO (bei 13% O 2 ) mg/Nm 3 1129 PM (bei 13% O 2 ) mg/Nm 3 29 NOx (bei 13% O 2 ) mg/Nm 3 90 OGC (bei 13% O 2 ) mg/Nm 3 14 Abgasmassenstrom g/s 9,2 Mindestschornsteinzug Pa 11 Rauchrohdurchmesser Ø, mm 130 Brennstoffverbrauch kg/h 4,6 Armaturenanschluss ′′ – Gesamtabmessungen, L x B x H mm 570 x 530 x 930 Abmessungen Brennraum, L x B x H mm 490 x 430 x 320 Backofenabmessungen, L x B x H mm 395 x 410 x 190 Nettogewicht kg 115 Energieeffizienzlabel Leistungserklärung798,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Feuerkorb mit Funkenschutz - Feuerstelle Feuerschale Feuer Grill Grillfeuer KaminFeuerkorb mit Funkenschutz Ideal geeignet für Ihren Garten oder Ihre Terasse. Produkteigenschaften: für Holzscheite und Grillkohle mit Bodenplatte zum Auffangen der Asche Material: Eisen, pulverbeschichtet Maße (DxH): ca. 40 x 61 cm51,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
21Energy Ofen 3 | Bitcoin Heizung21energy Ofen 3 – Heizen und gleichzeitig Bitcoin minenDer 21energy Ofen 3 verbindet moderne elektrische Raumheizung mit integriertem Bitcoin Mining. Während das Gerät den Raum mit Wärme versorgt, arbeitet im Inneren leistungsfähige SHA-256-Mining-Hardware und erzeugt Bitcoin-Mining-Erträge.Statt elektrische Energie ausschließlich in Wärme umzuwandeln, wird die eingesetzte Energie zunächst für Bitcoin Mining verwendet. Die dabei ohnehin entstehende Abwärme wird anschließend zum Heizen des Raumes genutzt.Damit verbindet der Ofen 3 zwei Anwendungen in einem Gerät:Bitcoin Mining + elektrische RaumheizungDer 21energy Ofen 3 ist in vier unterschiedlichen Leistungsvarianten erhältlich – Base, Pro, Base XL und Pro XL – und kann passend zu Raumgröße und gewünschter Mining-Leistung ausgewählt werden.Alle vier Varianten sind wahlweise in Weiß oder Schwarz erhältlich.Vier Varianten für unterschiedl...1990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
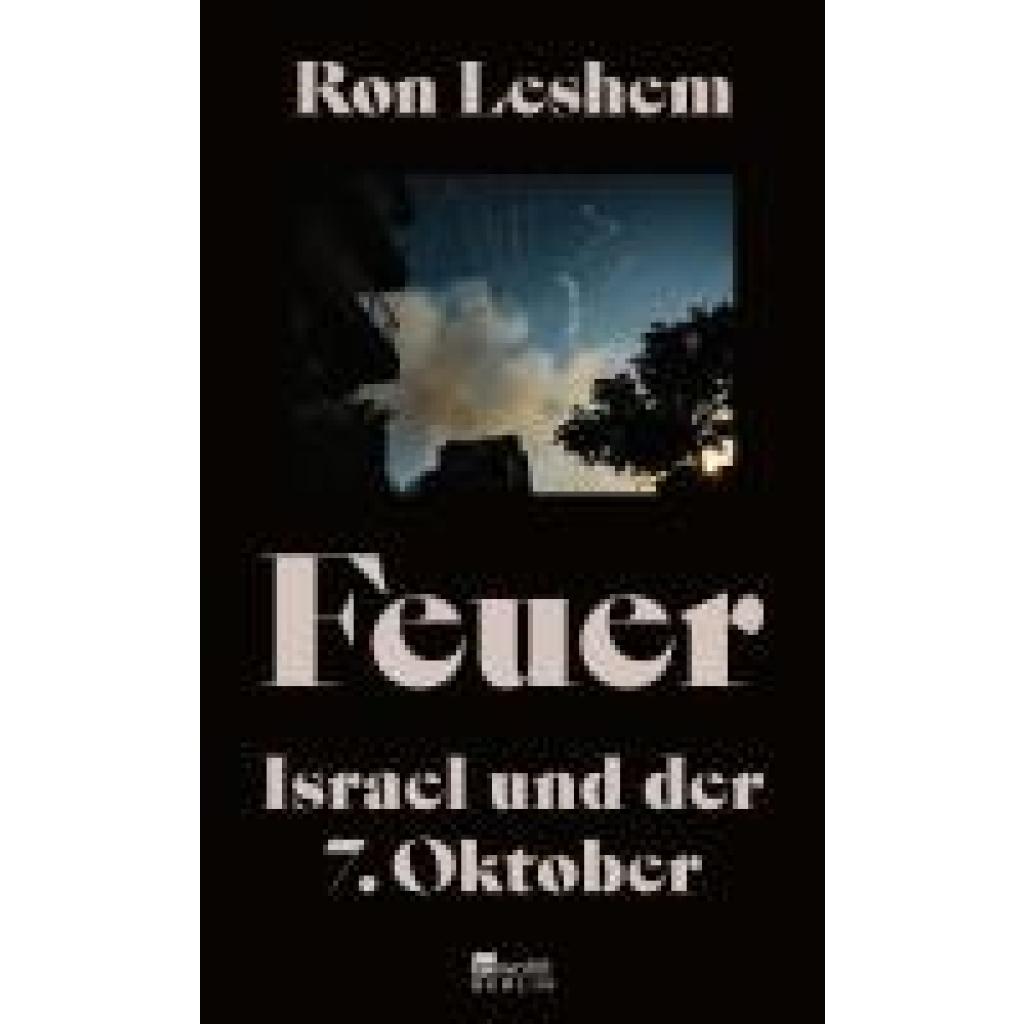
Leshem, Ron: FeuerFeuer , Israel und der 7. Oktober | Was am 7. Oktober geschah - ein einzigartiges Buch über den Tag, der alles veränderte. , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20240430, Produktform: Leinen, Autoren: Leshem, Ron, Übersetzung: Lemke, Markus~Harnisch, Ulrike, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: LITERARY COLLECTIONS / Essays, Keyword: 7. Oktober 2023; 7.10.23; 9/11; Antisemitismus; Erfahrungsbericht Krieg; Gaza; Gazastreifen; Geiseln; Geschichte Naher Osten; Hamas; Intifada; Israel; Israelische Armee; Jom-Kippur-Krieg; Juden; Jüdische Siedlungen; Krieg; Krieg Israel Palästina verstehen; Krieg im Gazastreifen; Moslems; Nahostkonflikt; Netanjahu; Palästina; Palästinakrieg; Sachbuch Israel; Sechstagekrieg 1967; Terror; Terroranschlag auf Israel 2023; Ursachen Nahostkonflikt; Westjordanland; jüdisches Leben; politisches Sachbuch, Fachschema: Internationale Zusammenarbeit~Naher Osten - Nahost~Nahost~Militärgeschichte, Fachkategorie: Reportagen und journalistische Berichterstattung~Tatsachenberichte: Kriege und Schlachten~Internationale Beziehungen~Geschichte des Nahen und Mittleren Ostens, Region: Naher und Mittlerer Osten, Zeitraum: 2020 bis 2029 n. Chr., Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Militärgeschichte: Nachkriegs-Konflikte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Berlin, Verlag: Rowohlt Berlin, Verlag: Rowohlt.Berlin Verlag GmbH, Länge: 207, Breite: 134, Höhe: 33, Gewicht: 400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.